- 宜春12345
- 一 体 化
政务服务便民热线
《减税降费类》疫情期间防控重点保障物资生产企业全额退还增值税增量留抵税额
- 发布时间:2020-09-04 16:00:04
|
政策层级 |
国家级 |
|
受惠对象 |
对疫情防控重点保障物资生产企业全额退还增值税增量留抵税额 |
|
受惠对象类别 |
各类企业 |
|
受惠条件与标准 |
疫情防控重点保障物资生产企业 |
|
政策依据 |
《财政部税务总局关于支持新型冠状病毒感染的肺炎疫情防控有关税收政策的公告》(2020年第 8 号) 《国家税务总局关于支持新型冠状病毒感染的肺炎疫情防控有关税收征收管理事项的公告 》 《国家税务总局江西省税务局关于印发助力疫情防控促进经济增长 15 条税收政策措施的通 |
|
牵头部门 |
国家税务总局宜春市税务局 |
|
承办科室及联系电 话 |
货物和劳务税科-3931006 |
|
政策执行期限 |
截止日期将视疫情情况另行公告。 |
|
政策解读 |
自 2020 年 1 月 1 日起,疫情防控重点保障物 疫情防控重点保障物资生产企业名单,由省级 |
|
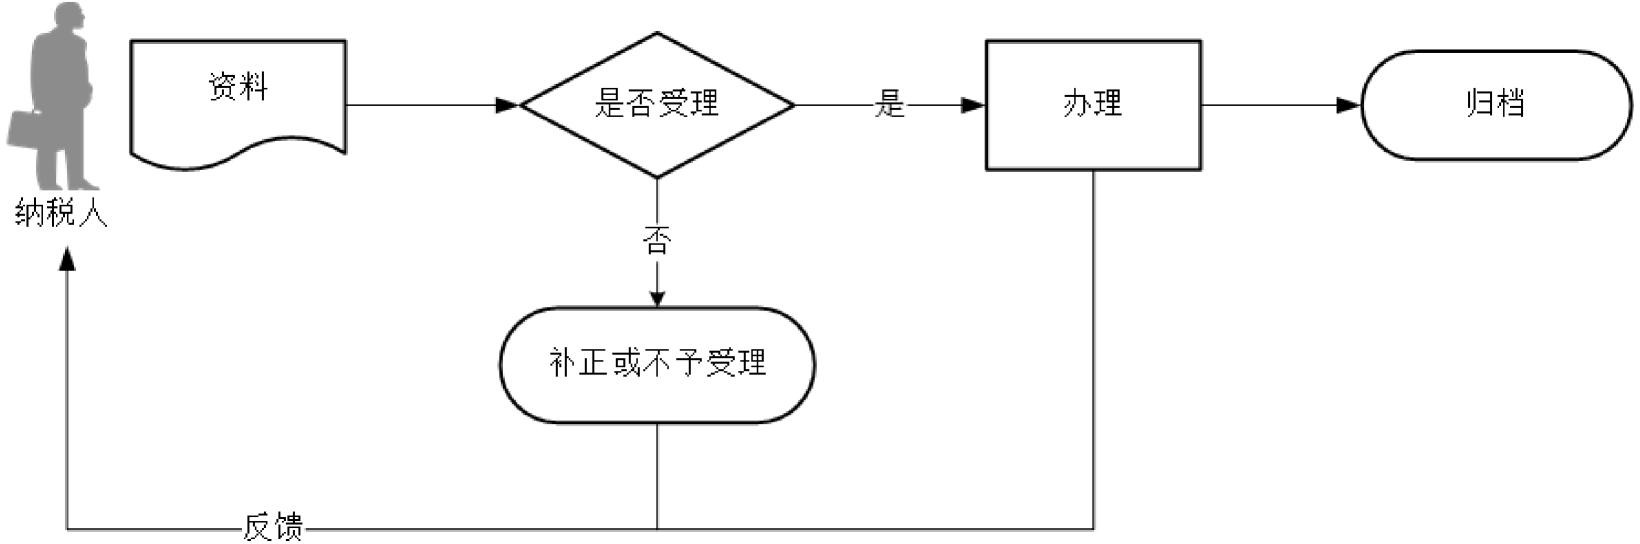
办理流程 |
|
|
申报材料 |
符合条件的向税务机关报送留抵退税申请表。 |
|
是否进厅受理 |
是 |